咨询热线

400-007-6266

010-86223221

我国功率半导体行业现状及发展趋势分析 新发展机遇日渐露出

一、概述

根据《功率半导体分立器件产业及标准化白皮书(2019版)》,功率半导体按器件集成度可以分为功率器件和功率IC两大类。功率器件包括二极管、晶体管和晶闸管三大类,其中晶体管市场份额最大,常见的晶体管主要包括MOSFET、IGBT、BJT等。功率IC是指将高压功率器件与其控制电路、外围接口电路及各种保护电路等集成于同一芯片的集成电路,是系统信号处理部分和执行部分的桥梁。

功率半导体分类
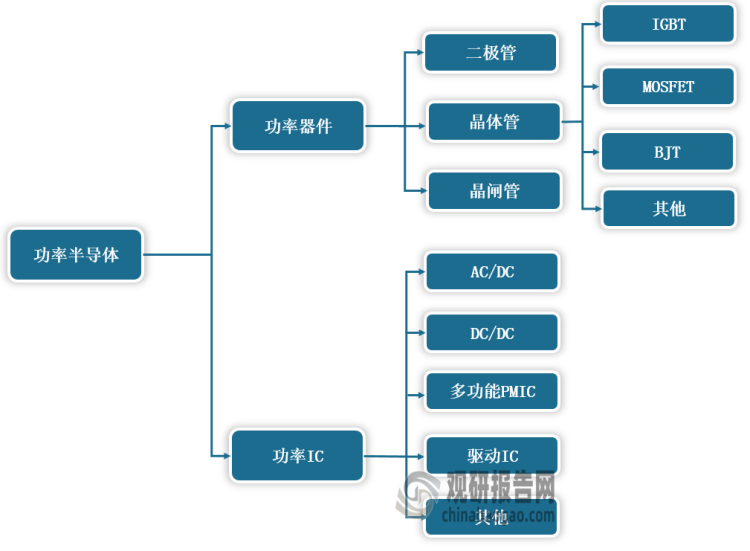
<strong>功率半导体分类</strong>

数据来源:观研天下整理

二、发展现状

根据观研报告网发布的《中国功率半导体行业发展趋势调研与未来前景研究报告(2022-2029年)》显示,功率半导体应用范围广阔,电路控制和电能转换产品等都离不开功率半导体的使用。根据数据显示,2021年全球功率半导体市场规模为462亿美元(主要包括功率器件、功率IC和功率模组),预计2024年将达到522亿美元。
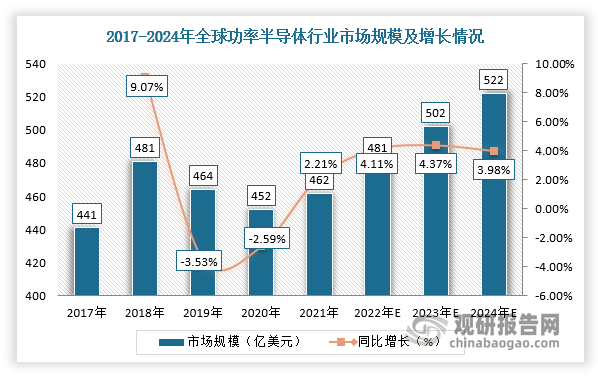
根据观研报告网发布的《》显示,功率半导体应用范围广阔,电路控制和电能转换产品等都离不开功率半导体的使用。根据数据显示,2021年全球功率半导体市场规模为462亿美元(主要包括功率器件、功率IC和功率模组),预计2024年将达到522亿美元。

数据来源:观研天下整理

在中国市场,在国家相关政策支持、国产化替代加速及资本推动等因素推动下,我国功率半导体行业发展迅速,并且已成为全球最大的功率半导体市场,发展前景十分广阔。根据Omdia数据,2021年中国功率半导体市场规模为182亿美元,预计2024年将达206亿美元。
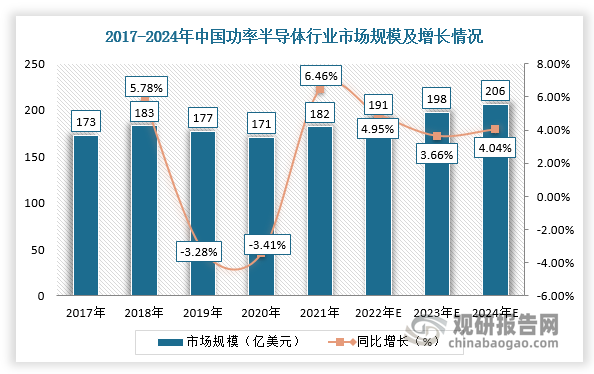
在中国市场,在国家相关政策支持、国产化替代加速及资本推动等因素推动下,我国功率半导体行业发展迅速,并且已成为全球最大的功率半导体市场,发展前景十分广阔。根据Omdia数据,2021年中国功率半导体市场规模为182亿美元,预计2024年将达206亿美元。

数据来源:观研天下整理

具体从细分市场来看,功率半导体市场中占比最多的是功率IC,市场份额占比达54.3%,而MOSFET、功率二极管、IGBT占比分别为16.4%、14.8%、12.4%。
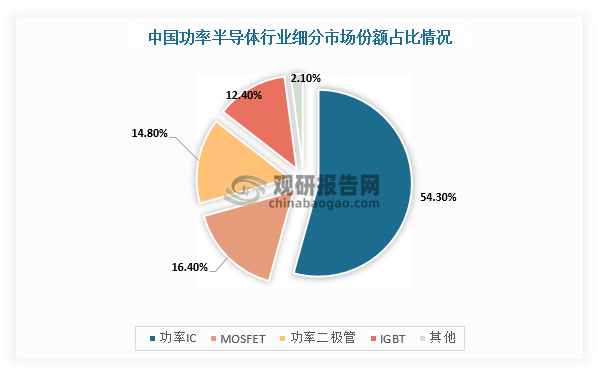
具体从细分市场来看,功率半导体市场中占比最多的是功率IC,市场份额占比达54.3%,而MOSFET、功率二极管、IGBT占比分别为16.4%、14.8%、12.4%。

数据来源:观研天下整理

三、下游市场分析

目前,我国功率半导体行业下游应用十分广阔,在消费电子、工业控制、汽车电子、高可靠等领域均有所涉及。

1、消费电子

近年来,随着我国消费电子产品的普及程度不断提高,人均消费电子设备保有量快速上升,电子市场呈现快速发展趋势。根据数据,2020年我国科技消费电子产品市场规模为2.08万亿元,预计2022年将达2.36万亿元。而消费电子市场快速增长,有力地拉动了对功率半导体行业需求。
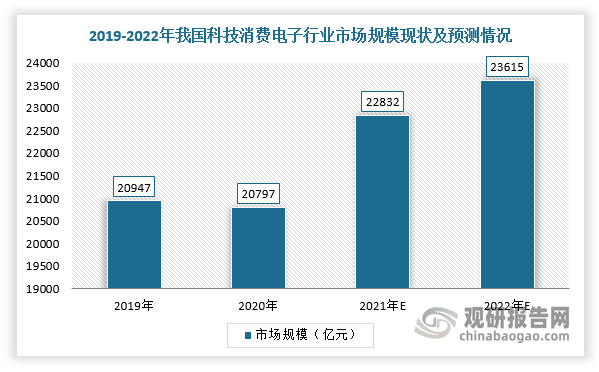
近年来,随着我国消费电子产品的普及程度不断提高,人均消费电子设备保有量快速上升,电子市场呈现快速发展趋势。根据数据,2020年我国科技消费电子产品市场规模为2.08万亿元,预计2022年将达2.36万亿元。而消费电子市场快速增长,有力地拉动了对功率半导体行业需求。

数据来源:观研天下整理

2、汽车电子

近年来,我国汽车行业呈现出“电动化”“智能化”和“网联化”的特点,尤其是新能源汽车兴起,使得国内造车新势力品牌发展进一步壮大,一定程度打破原有的汽车电子供应链格局,为国内功率半导体厂商加速进入汽车电子产业链提供了良好机遇。根据汽车工业协会数据,2022年我国汽车电子市场规模达到9,783亿元,2017-2022年均增速为13.29%。
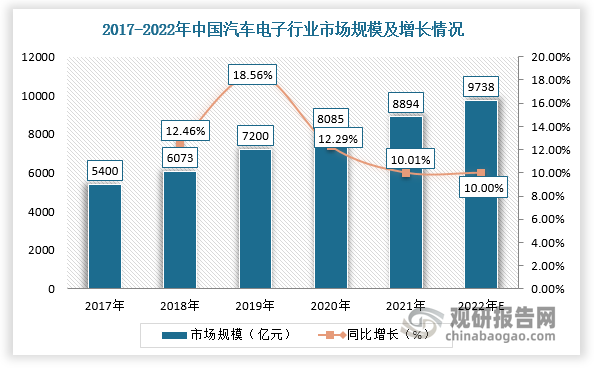
近年来,我国汽车行业呈现出“电动化”“智能化”和“网联化”的特点,尤其是新能源汽车兴起,使得国内造车新势力品牌发展进一步壮大,一定程度打破原有的汽车电子供应链格局,为国内功率半导体厂商加速进入汽车电子产业链提供了良好机遇。根据汽车工业协会数据,2022年我国汽车电子市场规模达到9,783亿元,2017-2022年均增速为13.29%。

数据来源:观研天下整理

同时,与传统汽车相比,功率半导体器件在新能源汽车中应用数量更多,单车应用金额更高。因此,随着新能源汽车的兴起与快速发展,预计我国汽车功率半导体市场也将持续蓬勃发展。据中国汽车工业协会数据显示,2022年,我国汽车产销分别完成2702.1万辆和2686.4万辆,同比增长3.4%和2.1%,延续了去年的增长态势。其中,新能源汽车持续爆发式增长,产销分别达到705.8万辆和688.7万辆,同比增长96.9%和93.4%,市场占有率达到25.6%。
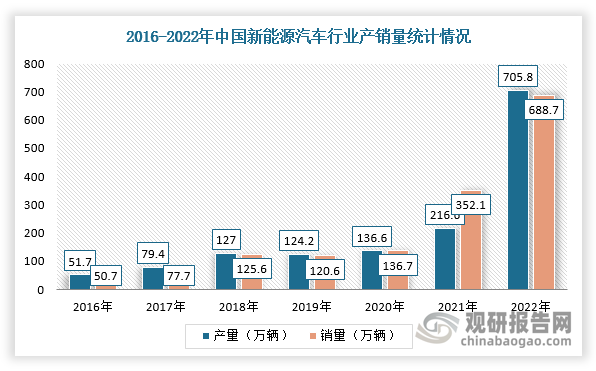
同时,与传统汽车相比,功率半导体器件在新能源汽车中应用数量更多,单车应用金额更高。因此,随着新能源汽车的兴起与快速发展,预计我国汽车功率半导体市场也将持续蓬勃发展。据中国汽车工业协会数据显示,2022年,我国汽车产销分别完成2702.1万辆和2686.4万辆,同比增长3.4%和2.1%,延续了去年的增长态势。其中,新能源汽车持续爆发式增长,产销分别达到705.8万辆和688.7万辆,同比增长96.9%和93.4%,市场占有率达到25.6%。

数据来源:观研天下整理

3、高可靠领域

功率半导体还广泛应用于国家战略需求等高可靠领域。近年来,国际政治经济形势存在一定不确定性,国际贸易摩擦频发、外国对我国半导体产业采取诸多限制措施。在此背景下,国家出台了众多产业政策,积极推动我国半导体产业链的自主可控,半导体芯片国产化替代进程加速,为国内功率半导体厂商提供了良好的发展机遇。

四、发展趋势分析

1、第三代半导体材料带来新的发展机遇

以SiC为代表的第三代半导体材料给功率半导体行业带来了新的发展契机,SiC材料相对于硅基材料主要拥有如下优势:耐高压、耐高温、工作频率高。

(1)耐高压SiC的击穿场强约为硅的10倍,这就意味着同样电压等级的SiC MOSFET晶圆外延层厚度只要硅的十分之一,是应用于超高压功率器件的理想材料。

(2)耐高温SiC的禁带宽度是硅基材料的3倍,SiC的热导率是硅基材料的2-3倍,故SiC功率器件的应用可使散热器体积减小。

(3)高频SiC的电子饱和速度是硅基材料的2-3倍,SiC功率器件可实现10倍于硅基功率器件的工作频率。

国家设立了“2030年前碳排放达峰,2060 年前碳中和”的双碳战略目标,未来制造业企业将进一步提升能源利用效率、减少碳排放,SiC凭借低功耗、耐高压、耐高温、高频等优势特性,在助力国家实现碳中和战略目标方面具有重要作用,其应用前景广阔。

2、功率半导体的国产替代趋势逐渐加强

现阶段中国功率半导体的进口量和进口占比仍然较大,尤其是用于工业控制领域的高性能产品及用于高可靠领域的产品,国产化替代空间较大。根据数据,中国功率器件市场中,接近90%的产品均依赖进口,2020年国产化率仅为12%左右。近年来,国产化替代需求随着中美贸易摩擦而更加迫切。

因此,近年国家颁布了《国家信息化发展战略纲要》《中国制造2025》《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》等政策,为功率半导体产业链自主可控提供了政策支持,功率半导体行业的国产化替代进程将进一步加速。(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


全球AI芯片电感行业量价齐升 日系台系厂商份额领先 大陆厂商毛利率结构性分层

全球AI芯片电感行业量价齐升 日系台系厂商份额领先 大陆厂商毛利率结构性分层

在量价共振之下,赛道成长确定性突出,全球 AI 芯片电感市场规模由 2020 年 11 亿元增长至 2025 年 58 亿元,2020–2025 年 CAGR 为 38.2%;预计 2030 年市场规模将达到 269 亿元,2025–2030 年复合增速维持 36.0%,长期需求保持高景气。

2026年10月27日
我国POE胶膜行业产业链分析:上游“卡脖子”局面犹存 下游需求结构偏单一

我国POE胶膜行业产业链分析:上游“卡脖子”局面犹存 下游需求结构偏单一

POE胶膜是适配N型、双玻光伏组件的高性能封装材料,产业链涵盖原料制备、胶膜制造与光伏应用环节。上游POE原料存在供给短板,“卡脖子”问题仍待化解;下游依托光伏组件N型化、双玻化迎来需求增长,但应用高度集中于光伏赛道,叠加EPE等方案竞争,行业抵御周期波动的韧性不足。

2026年10月27日
从消费存量到算力、车规增量 我国电源管理芯片步入结构升级上行阶段

从消费存量到算力、车规增量 我国电源管理芯片步入结构升级上行阶段

作为模拟芯片核心赛道,电源管理芯片广泛应用于各类电子终端。当下行业由消费电子基本盘,向AI算力、新能源汽车等高附加值赛道延伸,四大下游引擎共同拉动需求。国内市场规模稳步增长,行业进入结构升级阶段,头部本土企业业绩快速回暖。

2026年10月26日
智能影像设备行业现状分析:云台相机引爆手持影像市场 国产品牌占据全球主导权

智能影像设备行业现状分析:云台相机引爆手持影像市场 国产品牌占据全球主导权

智能影像设备融合光学、AI 与计算机视觉技术,广泛服务于内容创作、安防、工业检测等场景。全球市场在周期波动中逐步修复,区域分化特征显著,中国凭借完善供应链与内需优势成为核心增长底盘。手持赛道迎来高增,品类格局迎来历史性切换,云台相机超越运动相机登顶第一大品类,拇指相机等新品快速放量。

2026年10月26日
碲化铋行业增长重心转向光模块TEC 出口管制推升原料价格 全链突破迎替代机遇

碲化铋行业增长重心转向光模块TEC 出口管制推升原料价格 全链突破迎替代机遇

而行业边际增量几乎全部来自光通信赛道。MicroTEC 是 800G/1.6T 高速光模块锁定 DFB 激光器波长的核心必备器件,DFB 激光器波长 — 温度漂移系数约 0.1nm/℃,在 0—70℃工作温区内波长漂移最高可达约 7nm,已经超出 DWDM 系统通道间隔,必须依靠 TEC 实现精密控温以保障波长稳定。

2026年10月23日
四大终端场景共振放量 我国电机驱动芯片迎来量价齐升发展窗口

四大终端场景共振放量 我国电机驱动芯片迎来量价齐升发展窗口

新能源汽车高压平台、具身智能机器人、高端工业自动化、智能家电四大场景同步扩容,不同赛道对安全等级、集成度、实时算力、控制精度提出差异化指标,推升芯片价值。当前,我国电机驱动控制芯片行业迎来量价齐升的发展窗口期,国产替代进入结构性突破阶段,本土企业依托方案优势在细分赛道持续突围。

2026年10月23日
多元需求拓展中国数字示波器市场,行业长期增量释放,增速领跑全球

多元需求拓展中国数字示波器市场,行业长期增量释放,增速领跑全球

数字示波器是重要的电子测量仪器,广泛应用于通信、汽车电子、半导体、航空航天等领域。在多元下游市场带动下,我国数字示波器行业增长动能充足,市场规模持续扩容,增速快于全球市场。当前市场仍由海外厂商主导,本土企业主要布局中低端赛道,行业国产替代具备较大发展空间。

2026年10月22日
上下游双向传导下的显示光刻胶产业:本土配套机遇与上游材料短板并存

上下游双向传导下的显示光刻胶产业:本土配套机遇与上游材料短板并存

伴随全球显示面板产能不断向国内集中,本土显示光刻胶配套需求持续提升,推动行业加快国产化步伐。下游多应用场景持续释放需求,行业增长空间广阔,百亿市场可期。行业需要上下游协同攻关,逐步补齐供应端短板,向高端化、自主化方向稳步迈进。

2026年10月21日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部